Институциональный инструментарий МФЦА как наднациональной венчурной платформы
Автономный правовой режим МФЦА на основе принципов общего права
Ключевым системным преимуществом МФЦА выступает формирование обособленного юрисдикционного пространства, правовой статус которого закреплен в пункте 1 статьи 3-1 Конституции Республики Казахстан и развит в Конституционном законе Республики Казахстан «О Международном финансовом центре «Астана» от 7 декабря 2015 года [6]. Введение режимов общего права в развивающихся экономиках, как показано в исследовании Всемирного банка (Didier et al., 2022), прямо коррелирует с уровнем институционального доверия и объемом раннего инвестирования [3].
В академическом и практическом контексте принципиально подчеркнуть, что правовой режим МФЦА не является слепым копированием или буквальной экстраполяцией статутного законодательства Соединенного Королевства [6]. МФЦА представляет собой самостоятельную нормативно-правовую юрисдикцию, иерархия действующего права которой строго определена статьей 4 Конституционного закона и включает [6]:
1. Сам Конституционный закон о МФЦА [6];
2. Акты органов Центра (AIFC Acts), обладающие статусом нормативных актов, принимаемых Советом по управлению МФЦА и Комитетом AFSA в сферах регулирования финансовых услуг, корпоративных отношений, контрактного, трудового и деликтного права [6];
3. Действующее право Республики Казахстан, применяемое субсидиарно исключительно в части, прямо не урегулированной Актами МФЦА и Конституционным законом [6];
4. Принципы, нормы и судебные прецеденты общего права Англии и Уэльса, а также стандарты ведущих мировых финансовых центров, официально применяемые органами правосудия Центра для восполнения пробелов и толкования регуляторных положений [6].
Институциональный контур МФЦА дополнен автономной системой разрешения коммерческих споров, состоящей из Суда МФЦА (AIFC Court) и Международного арбитражного центра (International Arbitration Centre, IAC) [6]. Суд МФЦА функционирует независимо от судебной системы Республики Казахстан, состоит из авторитетных судей — выходцев из юрисдикций общего права (бывших судей высших судов Англии и Уэльса) и рассматривает споры в соответствии с процессуальными нормами Common Law [6]. Юрисдикция Суда распространяется как на участников Центра, так и на любых внешних контрагентов, заключивших письменное соглашение о передаче спора в Суд МФЦА (институт opt-in jurisdiction) [6].
Решения Суда МФЦА подлежат прямому и безусловному исполнению на территории Республики Казахстан через общий процессуальный институт исполнительного производства без проверки решения по существу, а акты Международного арбитражного центра обладают статусом арбитражных решений, исполняемых в международном масштабе на основе Нью-Йоркской конвенции 1958 года [6]. Данная правовая архитектура минимизирует риски суверенного давления и делает контракты предсказуемыми для международных венчурных фондов [6].
Контрактный инструментарий венчурных сделок ранних стадий
Одной из центральных проблем венчурного инвестирования на ранних этапах развития стартапов является высокая стоимость оценки бизнеса (valuation) при отсутствии исторической финансовой отчетности [10]. Национальное корпоративное законодательство государств региона, базирующееся на форме товарищества с ограниченной ответственностью (ТОО/ООО), требует немедленной оценки компании, созыва общего собрания участников, перераспределения долей и нотариального удостоверения изменений в учредительных документах [6].
Кроме того, статья 282 Гражданского кодекса РК и жесткие правила формирования уставного капитала создавали непреодолимые риски при конвертации долговых требований в доли участия [6]. В противоположность этой громоздкой процедуре, в праве МФЦА и нормативной базе акселерационных программ были легализованы стандартизированные венчурные контракты, широко применяемые в Кремниевой долине [6, 10, 12]:
SAFE (Simple Agreement for Future Equity). Созданный акселератором Y Combinator инструмент не формирует долгового обязательства, не предусматривает начисления процентной ставки и не обязывает основателей возвращать сумму инвестиций в случае закрытия проекта [10]. SAFE предоставляет инвестору безусловное контрактное право на получение акций при наступлении триггерного события — раунда квалифицированного финансирования институциональным инвестором (Next Equity Financing), поглощения компании или ее выхода на биржу [6].
В сделках фиксируются предельная оценка компании для расчета цены конвертации (Valuation Cap) и размер предоставляемого инвестору дисконта (Discount) [10]. Согласно эмпирическим данным RISE Research, в 2024 году на долю инструментов SAFE пришлось 63% всех заключенных венчурных сделок в Казахстане, что подтверждает превращение инструмента в доминирующий региональный контрактный стандарт [1]. Применение SAFE сокращает период структурирования сделки с 2–4 месяцев до 4–6 недель [6].
KISS (Keep It Simple Security). Разработанный институтом 500 Startups инструмент сочетает гибкость отложенной оценки с дополнительными правовыми гарантиями для инвесторов [10]. В МФЦА получили развитие как долговая модификация KISS (включающая процентную ставку порядка 4–8% и срок погашения Maturity Date), так и долевая версия [10]. Наличие срока погашения позволяет инвестору потребовать возврата средств либо осуществить принудительную конвертацию капитала, если стартап не смог закрыть следующий раунд финансирования в установленный период [10].
Convertible Promissory Note (Договор конвертируемого займа). Классический долговой инструмент, дающий право трансформации требований по займу в привилегированные или обыкновенные акции компании [10]. В рамках правового поля МФЦА исключены риски признания соглашения о конвертации долга недействительным, что исторически сдерживало применение конвертируемых займов в рамках общего гражданского законодательства Казахстана [6].
Всего в рамках профильного направления акселерации и структурирования сделок Tech Hub МФЦА было поддержано свыше 40 юридических лиц и структурированы инвестиционные трансакции совокупным объемом свыше $15 млн [12]. В структуре данных операций 24 сделки были оформлены на основе договоров конвертируемого займа, 12 сделок — через выпуск и продажу долей в рамках частных раундов (Priced Equity), и более 5 трансакций проведены с использованием инструментов SAFE и KISS [12].
Синдикация бизнес-ангелов через структуры Special Purpose Company (SPC)
Острым институциональным вызовом для растущих стартапов выступает размытие и чрезмерная фрагментация таблицы капитализации (cap table) [10]. Вхождение в стартап синдиката из 15–30 некрупных бизнес-ангелов с индивидуальными чеками по $10 000 – $25 000 в рамках национального законодательства приводит к тому, что каждый инвестор регистрируется прямым участником ТОО [6]. Вследствие этого любое существенное корпоративное действие требует сбора нотариальных согласий десятков лиц, создавая перманентный риск корпоративного шантажа («greenmail») и управленческого паралича («deadlock») [10]. Фонды стадий Series A и Series B категорически отказываются инвестировать в компании с непрозрачной структурой владения и десятками неквалифицированных физических лиц в составе прямых участников [10].
Для преодоления данной проблемы в МФЦА был внедрен механизм структурирования синдикатов через компании специального назначения — Special Purpose Company (SPC), регулируемые положениями AIFC Special Purpose Company Rules [10].
Организационная механика синдикации реализуется в несколько этапов:
1. Организационные механизмы синдикации реализуются под руководством лидеров синдиката (например, клуба UMAY Angels Club и фонда MOST Ventures) путем учреждения SPC под конкретную инвестиционную трансакцию в соответствии с руководствами по структурированию в МФЦА [6, 10].
2. Ангелы-участники приобретают акции данной SPC и подписывают детальное акционерное соглашение (Shareholders’ Agreement, SHA), которым делегируют все корпоративные права голоса и представительские полномочия лид-инвестору (Lead Investor) [10].
3. Лид-инвестор осуществляет мониторинг стартапа и получает инвестиционную премию за успех — carried interest (процент от итоговой инвестиционной прибыли синдиката при выходе) [10].
4. Непосредственно SPC заключает единый стандартизированный договор (например, SAFE) со стартапом и направляет совокупный транш инвестиций в проект [10].
В результате в таблице капитализации стартапа отображается лишь один институциональный инвестор — проектная компания (SPC), представляющая консолидированный пул ангелов с единым юридическим голосом, что полностью решает проблему фрагментации cap table [10].
Регламент AIFC SPC Rules предусматривает значительное снижение административных барьеров: для SPC отсутствует требование о минимальном размере капитала, отменена обязанность содержания физического офиса (используется зарегистрированный адрес аккредитованного провайдера корпоративных услуг), отсутствуют требования по обязательному аудиту отчетности и проведению ежегодных общих собраний акционеров [13].
Эффективность данной схемы была доказана на практике при синдикации сделки клуба UMAY и MOST Ventures по финансированию казахстанского логистического сервиса UvU, где инвестиции десятков ангелов были агрегированы в рамках одной компании в МФЦА и оформлены единым SAFE-соглашением [6].
Синтез институциональных режимов: двухуровневая модель и практика прямой регистрации («Single Legal Entity») в Astana Hub
В практике структурирования венчурных активов в Казахстане сформировались две дополняющие друг друга институциональные модели интеграции юрисдикции МФЦА и фискального пространства Международного технопарка IT-стартапов Astana Hub.
Классической и наиболее защищенной с точки зрения корпоративного структурирования масштабируемого бизнеса является двухуровневая архитектура с функциональным разделением владения активами и ведения операционной деятельности (таблица 2).
Таблица 2. Институциональное разделение функций в структуре «Холдинг МФЦА — Операционная компания Astana Hub»
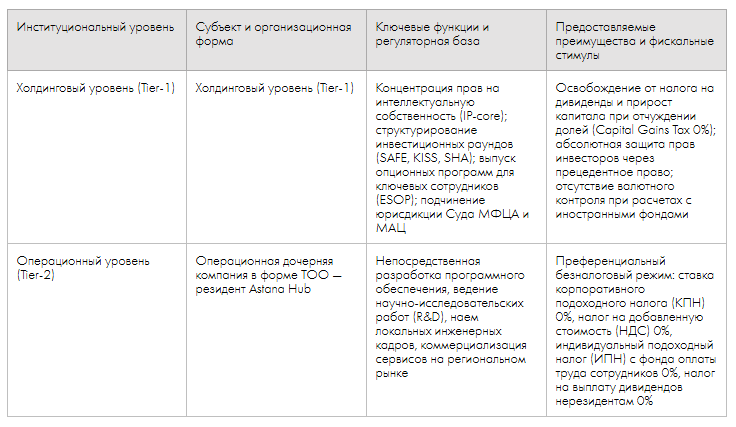
Взаимодействие между уровнями структурируется через внутригрупповые соглашения: холдинговая компания в МФЦА владеет 100% долей в уставном капитале операционного ТОО, передавая ему лицензионные права на распространение и доработку программных продуктов. Подобная архитектура устраняет противоречие между стремлением инвесторов защитить капитал нормами английского права и потребностью стартапа в максимальном снижении налоговых издержек на операционном этапе разработки.
Вместе с тем в прикладной предпринимательской практике наряду с холдинговой схемой широкое признание получил формат прямой регистрации юридического лица МФЦА в качестве участника Astana Hub (модель «Single Legal Entity»). Для сотен технологических стартапов ранних стадий (Pre-seed и Seed), сфокусированных исключительно на создании монопродукта (чистые SaaS-модели, алгоритмы машинного обучения, EdTech-платформы) и не ведущих диверсифицированной деятельности, прямая регистрация компании МФЦА (AIFC Private Company) в технопарке является наиболее прагматичным и финансово оправданным решением.
Юридически статус участника Astana Hub в силу норм налогового законодательства РК (включая статьи 293 и 741 Налогового кодекса РК) привязан к специальному фискальному статусу и кодам деятельности заявителя, а не к традиционной форме национального права (ТОО). Поскольку компании МФЦА инкорпорируются на территории Республики Казахстан и наделяются национальным бизнес-идентификационным номером (БИН), они в полной мере соответствуют базовым квалификационным критериям технопарка при условии, что не менее 90–100% их дохода генерируется исключительно от профильных приоритетных видов деятельности в области ИКТ.
Экономическая целесообразность прямой модели на посевном этапе детерминирована логикой бережливого стартапа (lean approach). Содержание двухуровневой связки требует параллельного администрирования двух юридических лиц, сдачи двойного объема регуляторной и налоговой отчетности, подтверждения экономического сабстанса (substance), подготовки внутригрупповых лицензионных договоров передачи IP и расходов на корпоративных секретарей МФЦА, что генерирует дополнительные издержки в размере нескольких тысяч долларов ежегодно. На стадиях валидации гипотез подобные расходы для фаундеров нерациональны.
Прямая модель совмещения позволяет стартапу аккумулировать все преимущества институтов в рамках единого юридического лица: привлекать венчурные инвестиции по гибким инструментам SAFE/KISS, внедрять опционные пулы для разработчиков (ESOP) в английском праве под юрисдикцией Суда МФЦА и параллельно применять 0% по КПН, НДС и ИПН с зарплат штатных программистов на основании свидетельства Astana Hub.
Таким образом, выбор между моделями подчинен эволюционной зрелости проекта: сотни продуктовых микропредприятий успешно стартуют в формате «Single Legal Entity», а переход к двухуровневому холдинговому разделению становится востребованным лишь на раундах Series A/B при географической экспансии, учреждении зарубежных операционных подразделений и диверсификации структуры выручки.
Регуляторная архитектура FinTech Lab Комитета AFSA
С целью создания стимулирующей среды для внедрения финансовых технологий Комитет AFSA в январе 2018 года запустил первую в регионе регуляторную песочницу — FinTech Lab, функционирующую на основе акта AIFC Financial Technology Rules [9]. Нормативный дизайн песочницы ориентирован на преодоление традиционных регуляторных лагов и создание безопасного пространства для апробации инновационных финансовых моделей [9]. Совокупный международный опыт, обобщенный Всемирным банком (Didier et al., 2022) и МВФ (Sahay et al., 2020), свидетельствует, что наличие профильных режимов для e-KYC и цифровых платформ является определяющим условием успешной адаптации финтех-решений в развивающихся юрисдикциях [3, 4].
Архитектура авторизации в FinTech Lab структурирована по двум функциональным направлениям [9]:
Режим «Testing» (Тестирование). Направлен на действующие финансовые институты и зрелые технологические компании, внедряющие принципиально новые продукты, услуги или технологии [9]. Данный режим предоставляет возможность проверки жизнеспособности алгоритмов на реальных клиентах в условиях жестко контролируемых параметров безопасности [9]. Регулятор в индивидуальном порядке определяет лимиты по числу привлекаемых пользователей, предельные объемы совершаемых трансакций и размер страховых депозитов [9].
Режим «Developing» (Развитие). Ориентирован на две целевые группы: начинающие финтех-стартапы, не обладающие ресурсами для немедленного выполнения полного пакета пруденциальных нормативов, а также иностранные компании, уже лицензированные в признанных юрисдикциях, нацеленные на проведение первичного тестирования рынков Центральной Азии с минимальными операционными затратами [9]. Модель режима «Developing» построена на принципе прогрессивного комплаенса (gradual compliance): регуляторные требования ужесточаются адаптивно по мере расширения масштабов деятельности стартапа, подготавливая компанию к переходу на режим полноценной лицензии (Full Authorisation) [9].
Процедурные стандарты FinTech Lab включают ускоренный регламент авторизации (fast-track procedure занимает в среднем около 1 месяца), отсутствие лицензионных сборов и возможность оперативного согласования регуляторных изъятий (individual regulatory waivers) в отношении неадаптивных пруденциальных нормативов [9].
Песочница МФЦА стала первым полигоном в СНГ для системного регулирования цифровых активов: AFSA сформировала нормативные рамки для авторизации операторов торговых платформ цифровых активов (криптовалютных бирж) и кастодиальных сервисов [9].
В рамках совместного пилотного проекта регулятора, криптобирж МФЦА и казахстанских банков второго уровня были созданы прозрачные алгоритмы открытия фиатных банковских счетов для криптоиндустрии и обеспечен надежный мониторинг AML/CFT [9].
Кроме того, полноправное членство AFSA в координационной группе Глобальной сети финансовых инноваций (GFIN) позволяет участникам FinTech Lab принимать участие в трансграничных программах межюрисдикционного тестирования инноваций совместно с ведущими регуляторами Великобритании, Сингапура и Гонконга [9].
Обсуждение
Проблема дефицита институционального капитала стадий Series A/B и качество пайплайна
Эмпирический срез венчурной активности в Центральной Азии подтверждает наличие структурного феномена, известного в академической литературе как «долина смерти масштабирования» [1]. При устойчивом росте совокупного объема инвестиций ($95 млн в 2024 году) и заметном увеличении плотности посевного раунда, воронка институционального финансирования на этапах масштабирования выручки демонстрирует обвальное сжатие [1]. В Казахстане на сделки стадии Series A в 2024 году пришлось всего 1% от общего количества зарегистрированных инвестиций, тогда как в Узбекистане аналогичный показатель составил 24% исключительно за счет единичных трансакций (в частности, раунда маркетплейса ArzonApteka на $6.6 млн) [1].
Оценки ведущих участников рынка фиксируют расхождение мнений относительно первопричин данного институционального разрыва. Партнер британского фонда Sturgeon Capital Робин Батлер подчеркивает, что главным барьером выступает фундаментальная нехватка последующего финансирования (follow-on funding) и крайняя ограниченность ликвидности региональных инвесторов (limited LP liquidity) [1]. Большинство локальных венчурных фондов являются микрофондами с объемом капитала от $5 млн до $15 млн, что делает невозможным резервирование капитала для самостоятельного лидирования чеков в размере $2–5 млн на раундах Series A [1].
В то же время управляющий партнер White Hill Capital Мират Ахметсадыков, курирующий фонд ранних стадий Tumar Venture Fund (с целевым размером $50 млн, сформированным при участии Всемирного банка и частных инвесторов), и представители фонда Investbanq указывают на консерватизм местных институциональных игроков [1]. Пенсионные фонды, страховые организации и суверенные квазигосударственные институты региона де-факто устранены от инвестирования в венчурные активы вследствие жестких регуляторных ограничений и отсутствия стандартизированных инструментов оценки рисков [1].
По данным RISE Research, медианная оценка стартапов в Казахстане составляет $3 млн на стадии Pre-seed, $7 млн на стадии Seed и достигает $18 млн на стадии Series A, что обеспечивает существенный инвестиционный дисконт по отношению к мультипликаторам американского рынка (где медианы составляют соответственно $7 млн, $14 млн и значительно выше для Series A) [1]. Этот дисконт стимулирует интерес международных игроков (Quest Ventures, Sturgeon Capital, AltaIR Capital), однако их участие сдерживается нехваткой зрелых проектов, способных доказать свою глобальную конкурентоспособность [1].
Со стороны институтов государственного капитала формулируется встречный тезис: руководитель узбекского фонда фондов UzVC Махсуд Юсупов отмечает, что при готовности государства развернуть свыше $200 млн инвестиций в ближайшие годы ключевым ограничением выступает дефицит инвестиционно привлекательных технологических команд («pipeline deficit»), ориентированных на внешние рынки, а не на локальное импортозамещение [1].
Рыночные экстерналии платформенных банковских экосистем (Super-Apps) против инициатив Open Banking
Второй системной проблемой региональной экосистемы выступает олигополизация каналов взаимодействия с клиентами крупными коммерческими банками, трансформировавшимися в замкнутые финансово-потребительские платформы — супер-приложения (super-apps) [14]. В Казахстане подобные многофункциональные платформы выстроены Kaspi.kz, Halyk Bank и Freedom Holding Corp., объединившими платежные сервисы, потребительский факторинг, маркетплейсы электронной коммерции, брокерские платформы и государственные сервисы (GovTech) в единый бесшовный контур [2, 14].
Несмотря на колоссальный позитивный эффект для финансовой инклюзии и радикальное снижение объемов наличного оборота, данная платформенная концентрация генерирует значительные институциональные риски [2]:
Эффект платформенного огораживания («walled gardens»). Банковские супер-приложения контролируют потребительский доступ, формируя замкнутые проприетарные экосистемы [2]. Независимые финтех-стартапы сталкиваются с барьерами доступа к платежным шлюзам и базам клиентских счетов доминирующих игроков, что делает автономное масштабирование сервисов практически невозможным [2].
Монопольное ценообразование и трансакционная рента. Концентрация эквайринговой инфраструктуры и каналов платежей позволяет экосистемам устанавливать монопольные трансакционные комиссии для торговых предприятий, ограничивая конкуренцию со стороны независимых платежных провайдеров [2].
Хищническое копирование и асимметрия данных. Обладая абсолютной информацией о трансакциях пользователей, доминирующие экосистемы способны идентифицировать успешные нишевые финтех-решения и реализовывать стратегию превентивного копирования или недружественного поглощения стартапов на ранних фазах [2].
Единственным институциональным противовесом данной олигополии выступает императивное внедрение принципов Открытого банкинга (Open Banking) и открытых программных интерфейсов (Open API), реализуемое Национальным Банком Республики Казахстан совместно с АРРФР в рамках национальных программ цифровизации [2]. Введение стандартизированных открытых протоколов обмена банковской информацией и инициации платежей по образцу европейской директивы PSD2 призвано обеспечить равный доступ независимых финтех-разработчиков к инфраструктуре счетов и трансакций [2].
В этой институциональной конструкции МФЦА играет критическую роль нейтральной платформы, в рамках которой независимые финтех-разработчики могут отрабатывать сервисы на базе открытых API в песочнице FinTech Lab и защищать свои активы нормами английского корпоративного права от поглощения банковскими монополиями [6].
Заключение
Проведенное институциональное исследование позволяет сделать вывод о том, что Международный финансовый центр «Астана» состоялся как системообразующий институт преодоления региональной фрагментации рынков капитала и катализатор венчурной интеграции в Центральной Азии [9].
Результаты сравнительного бенчмаркинга доказали, что в то время как экосистемы Узбекистана, Кыргызстана и Таджикистана сдерживаются институциональными барьерами континентального права, валютными ограничениями и инфраструктурным разрывом, Казахстан на базе синергии высокого уровня цифровой готовности (DRI 17.00) и автономного правопорядка МФЦА сформировал условия развивающегося венчурного рынка («Evolving») [2].
Институциональный инструментарий МФЦА доказал свою состоятельность: внедрение контрактных стандартов SAFE, KISS и конвертируемых займов сняло проблему неопределенности оценки бизнеса на посевных стадиях, структуры SPC обеспечили синдикацию бизнес-ангелов без разрушения таблиц капитализации, а функциональная связка «холдинг МФЦА — резидент Astana Hub» обеспечила надежную защиту собственности в рамках английского права при одновременном использовании максимальных налоговых стимулов [6]. Наряду с этим регуляторная песочница FinTech Lab Комитета AFSA сформировала гибкие режимы «Testing» и «Developing», ставшие базой для стандартизации рынков цифровых активов и трансграничных финтех-сервисов [9].
Реализация разработанных в исследовании управленческих рекомендаций — создание механизма трансграничного «паспортинга» песочниц стран региона, учреждение Регионального фонда фондов под эгидой МФЦА для преодоления дефицита раундов Series A/B и развитие инструментов вторичной ликвидности на бирже AIX — создаст институциональную основу для трансформации Центральной Азии из совокупности обособленных национальных рынков в целостный технологический и венчурный макрорегион, интегрированный в глобальные финансовые потоки [2].
Управленческие рекомендации
Обобщение теоретических положений, сравнительного бенчмаркинга и эмпирической практики позволяет сформировать прикладную стратегическую программу институциональной модернизации уровня Doctor of Business Administration (DBA). Программа адресуется регуляторам стран Центральной Азии (AFSA, Национальному Банку РК, Центральному банку Республики Узбекистан, Национальному банку Кыргызской Республики) и профильным институтам регионального развития.
1. Механизм наднационального регуляторного «паспортинга» песочниц (Cross-Border Sandbox Passporting)
Изолированность национальных режимов апробации инноваций создает высокие трансакционные издержки масштабирования: финтех-стартап, прошедший апробацию в Казахстане, вынужден заново инициировать административные процедуры в Узбекистане или Кыргызстане [2].
Предлагается разработать и ратифицировать многостороннее соглашение между AFSA (МФЦА), IT Park Tashkent (при согласовании с ЦБ Узбекистана) и Парком высоких технологий Кыргызской Республики о взаимном признании результатов тестирования инновационных решений (Cross-Border Regulatory Passporting) [2]. В рамках соглашения проект, успешно прошедший тестирование в режиме «Testing» FinTech Lab МФЦА и верифицировавший соответствие базовым протоколам кибербезопасности и стандартам AML/CFT, получает статус авторизованного провайдера на рынках стран-участниц по упрощенной уведомительной процедуре [2].
Для реализации механизма рекомендуется сформировать Объединенный комитет по финансовым инновациям Центральной Азии, координирующий параметры трансграничных экспериментов и гармонизацию требований к идентификации клиентов (взаимное признание протоколов e-KYC) [2]. Данный шаг сформирует интегрированный региональный рынок цифровых финансовых сервисов совокупной емкостью свыше 80 млн потребителей [2].
2. Структурирование Регионального фонда фондов (Regional Fund of Funds) на платформе МФЦА
Для системной ликвидации провала рынка на раундах Series A/B необходимо отойти от практики прямого государственного субсидирования стартапов в пользу институциональной модели государственно-частного инвестирования [6]. Предлагается учредить на площадке МФЦА региональный Центрально-Азиатский фонд фондов (Central Asian Regional Fund of Funds) [6].
Институциональный дизайн структуры должен основываться на следующих параметрах:
Организационно-правовая форма: Инвестиционное ограниченное партнерство (Investment Limited Partnership) в соответствии с правилами AIFC Collective Investment Scheme (CIS) Rules в редакции от 1 января 2025 года [6]. Режим Exempt Fund закрытого типа с лимитом подписок до $100 млн и минимальным чеком первоначальной подписки в $50 000 обеспечивает необходимую регуляторную гибкость для профессиональных участников [6].
Структура капитала (Limited Partners, LPs): Консолидация средств квазигосударственных институтов развития Казахстана (Qazaqstan Investment Corporation / BGlobal Ventures) и Узбекистана (UzVC), суверенных фондов благосостояния и якорного капитала международных финансовых институтов (Всемирный банк, IFC, ЕБРР, Азиатский банк развития) [1].
Инвестиционный мандат и распределение ролей: Фонд фондов полностью исключает прямое финансирование технологических компаний, предотвращая рыночные перекосы [6]. Средства распределяются исключительно среди независимых профессиональных венчурных управляющих компаний (General Partners, GPs), отбираемых на конкурентной основе [6].
Критерии фондирования GPs: Частные фонды обязаны привлекать не менее 50% объема фонда от независимых частных инвесторов, регистрировать инвестиционные структуры в юрисдикции МФЦА и направлять не менее 70% аккумулированного капитала в технологические проекты, ведущие операционную деятельность в государствах Центральной Азии [6]. Это позволит мобилизовать международный частный венчурный капитал под эгидой институциональных гарантий МФЦА [6].
3. Формирование вторичного рынка венчурной ликвидности и платформ выхода (AIX Pre-IPO & Exempt Offers)
Отсутствие ликвидных механизмов выхода (exits) для ранних инвесторов блокирует рециклинг капитала: венчурный инвестор не может реинвестировать зафиксированную прибыль в новые когорты стартапов [1].Для решения данной проблемы фондовой бирже Astana International Exchange (AIX) совместно с AFSA рекомендуется запустить специализированную внебиржевую технологическую площадку — AIX Venture & Growth Board [6]:
Применение механизма Exempt Offers (Освобожденные предложения): В соответствии с актами AIFC Market Rules и правилами частных размещений, компаниям сегмента масштабирования (Scale-up) предоставляется право привлечения акционерного капитала среди институциональных и аккредитованных частных инвесторов без подготовки дорогостоящего публичного проспекта эмиссии [6].
Вторичные торги пакетами акций (Secondary Directs): Запуск централизованного пула ликвидности для перепродажи долей в SPC и опционов ранних бизнес-ангелов и сотрудников (ESOP-ликвидность) институциональным фондам поздних стадий [6]. Данный механизм создает рыночную ликвидность до наступления формального стратегического поглощения (M&A) или первичного публичного размещения (IPO) [1].
Pre-IPO инфраструктура: Создание регламентов листинга целевых проектных компаний (Special Purpose Acquisition Companies, SPAC) и механизмов дуального листинга акций технологических компаний с международными торговыми площадками (Nasdaq, LSE), что институционально закрепит за AIX функцию регионального трамплина для глобальной экспансии центральноазиатского бизнеса [6].
СПИСОК ЛИТЕРАТУРЫ
1. RISE Research, KPMG, EA Group, BGlobal Ventures. Venture Capital in Central Asia and Caucasus 2024 / Аналитический отчет по рынку венчурного капитала. — Алматы: RISE Research, 2024. — 56 с.
2. World Bank. Fintech in Europe and Central Asia: Maximizing Benefits and Managing Risks / Europe and Central Asia Studies. — Washington, DC: World Bank Group, 2020. — 112 p.
3. Didier T., Feyen E., Llovet Montanes R., Ardic O. Global Patterns of Fintech Activity and Enabling Factors / Fintech and the Future of Finance Flagship Technical Note. — Washington, DC: World Bank Group, 2022. — 109 p.
4. Sahay R., von Allmen U. E., Lahreche A., Khera P., Ogawa S., Bazarbash M., Beaton K. The Promise of Fintech: Financial Inclusion in the Post-COVID-19 Era / IMF Departmental Paper No. 20/09. — Washington, DC: International Monetary Fund, 2020. — 64 p.
5. Buckley R. P., Arner D. W., Veidt R., Zetzsche D. A. Building FinTech Ecosystems: Regulatory Sandboxes, Innovation Hubs and Beyond // Washington University Journal of Law & Policy. — 2020. — Vol. 61. — P. 55–98.
6. О Международном финансовом центре «Астана»: Конституционный закон Республики Казахстан от 7 декабря 2015 года № 414-V ЗРК (с изменениями и дополнениями).
7. Cumming D. J., Schwienbacher A. Fintech venture capital // Corporate Governance: An International Review. — 2018. — Vol. 26, No. 5. — P. 374–389.
8. Cornelli G., Frost J., Gambacorta L., Rau R., Wardrop R., Ziegler T. Fintech and big tech credit: a new database // BIS Working Papers No. 887. — Basel: Bank for International Settlements, 2020. — 38 p.
9. AIFC Financial Technology Rules (FIN): Act of the Astana Financial Services Authority (AFSA) dated 21 January 2018 (AIFC Act No. FR0001 of 2018). — Astana: AFSA, 2018.
10. MOST Ventures, White Hill Capital, Tech Hub AIFC. Venture Capital Market Overview in Kazakhstan 2023. — Almaty: MOST Holding, 2023. — 45 p.
11. О некоторых вопросах создания Международного технопарка IT-стартапов «Astana Hub»: Постановление Правительства Республики Казахстан от 18 октября 2018 года № 650.
12. AIFC Tech Hub. Venture Capital Guide for Founders: Руководство по фандрайзингу и структурированию инвестиционных сделок в МФЦА. — Астана: Tech Hub МФЦА, 2023. — 42 с.
13. AIFC Special Purpose Company Rules (SPC Rules): Act of the Astana International Financial Centre dated 8 December 2017 (AIFC Rules No. GR0001 of 2017). — Astana: AIFC, 2017.
14. Kaspi.kz, Halyk Bank, Freedom Holding Corp. Аналитический обзор банковских и потребительских цифровых экосистем в Казахстане. — Алматы, 2024. — 38 с.
15. Stam E., Spigel B. Entrepreneurial Ecosystems // Discussion Paper Series 16-13, Utrecht University School of Economics. — 2016. — 21 p.
REFERENCES
1. RISE Research, KPMG, EA Group, BGlobal Ventures (2024). Venture Capital in Central Asia and Caucasus 2024. Analytical Report on the Venture Capital Market. Almaty: RISE Research, 56 p. (In Russ.).
2. World Bank (2020). Fintech in Europe and Central Asia: Maximizing Benefits and Managing Risks. Europe and Central Asia Studies. Washington, DC: World Bank Group, 112 p.
3. Didier, T., Feyen, E., Llovet Montanes, R., Ardic, O. (2022). Global Patterns of Fintech Activity and Enabling Factors. Fintech and the Future of Finance Flagship Technical Note. Washington, DC: World Bank Group, 109 p.
4. Sahay, R., von Allmen, U. E., Lahreche, A., Khera, P., Ogawa, S., Bazarbash, M., Beaton, K. (2020). The Promise of Fintech: Financial Inclusion in the Post-COVID-19 Era. IMF Departmental Paper No. 20/09. Washington, DC: International Monetary Fund, 64 p.
5. Buckley, R. P., Arner, D. W., Veidt, R., Zetzsche, D. A. (2020). Building FinTech Ecosystems: Regulatory Sandboxes, Innovation Hubs and Beyond. Washington University Journal of Law & Policy, 61, 55–98.
6. On the Astana International Financial Centre: Constitutional Law of the Republic of Kazakhstan dated December 7, 2015 No. 414-V ZRK (with amendments and additions). (In Russ.).
7. Cumming, D. J., Schwienbacher, A. (2018). Fintech venture capital. Corporate Governance: An International Review, 26(5), 374–389.
8. Cornelli, G., Frost, J., Gambacorta, L., Rau, R., Wardrop, R., Ziegler, T. (2020). Fintech and big tech credit: a new database. BIS Working Papers No. 887. Basel: Bank for International Settlements, 38 p.
9. AIFC Financial Technology Rules (FIN): Act of the Astana Financial Services Authority (AFSA) dated 21 January 2018 (AIFC Act No. FR0001 of 2018). Astana: AFSA, 2018.
10. MOST Ventures, White Hill Capital, Tech Hub AIFC (2023). Venture Capital Market Overview in Kazakhstan 2023. Almaty: MOST Holding, 45 p.
11. On certain issues of creating the International Technology Park of IT Startups "Astana Hub": Decree of the Government of the Republic of Kazakhstan dated October 18, 2018 No. 650. (In Russ.).
12. AIFC Tech Hub (2023). Venture Capital Guide for Founders: Guide to Fundraising and Structuring Investment Deals in the AIFC. Astana: Tech Hub AIFC, 42 p. (In Russ.).
13. AIFC Special Purpose Company Rules (SPC Rules): Act of the Astana International Financial Centre dated 8 December 2017 (AIFC Rules No. GR0001 of 2017). Astana: AIFC, 2017.
14. Kaspi.kz, Halyk Bank, Freedom Holding Corp. (2024). Analytical Overview of Banking and Consumer Digital Ecosystems in Kazakhstan. Almaty, 38 p. (In Russ.).
15. Stam, E., Spigel, B. (2016). Entrepreneurial Ecosystems. Discussion Paper Series 16-13, Utrecht University School of Economics, 21 p.
«Астана» халықаралық қаржы орталығы (АХҚО) өңірлік венчурлық хабтың катализаторы ретінде: Орталық Азиядағы финтех-экожүйелерді дамыту шарттарының бенчмаркингі
1Калиев Кайрат
Іскерлік әкімшілендіру докторы (DBA), «Астана» халықаралық қаржы орталығы, Астана, Қазақстан
Аннотация. Зерттеуде ұлттық капитал нарықтарының фрагментациясы жағдайында «Астана» халықаралық қаржы орталығының (АХҚО) Орталық Азияның жүйе құраушы венчурлық хабына эволюциясының институционалдық механизмдері тұжырымдалады. Дүниежүзілік банктің Цифрлық дайындық индексінің (Digital Readiness Index) параметрлерін, RISE Research талдау агенттігінің эмппирикалық деректер базасын және өңір юрисдикцияларының реттеуші параметрлерін біріктіретін көпөлшемді салыстырмалы бенчмаркинг әдістемесі негізінде Қазақстан, Өзбекстан, Қырғызстан және Тәжікстанның финтех-экожүйелерін дамыту шарттары сараланды. Инвестициялардың трансшекаралық айналымының негізгі макроинституционалдық кедергілері анықталды. Ағылшын құқығының (English Common Law) автономды юрисдикциясы ретінде АХҚО құқықтық құралдарына талдау жүргізілді. АХҚО хaбы мен Astana Hub резиденциясының модельдері, FinTech Lab AFSA реттеуші архитектурасы қаралды. Реттеуші песочницалардың «паспортингін» іске қосу, өңірлік Қорлар қорын құру және AIX биржасында екінші деңгейлі өтімділік институттарын құру бойынша жол картасы ұсынылды.
Түйін сөздер: финтех-экожүйе, венчурлық инфрақұрылым, АХҚО, Орталық Азия, бенчмаркинг, ағылшын құқығы, синдикация, SPC, SAFE, трансшекаралық реттеу.
Astana International Financial Centre (AIFC) as a Catalyst for a Regional Venture Hub: Benchmarking Fintech Ecosystem Development Conditions in Central Asia
1Kaliyev Kairat
Doctor of Business Administration (DBA), Astana International Financial Centre, Astana, Kazakhstan
Abstract. This study conceptualizes the institutional mechanisms of the Astana International Financial Centre's evolution into a regional venture capital hub in Central Asia amidst capital market fragmentation. Based on a multidimensional comparative benchmarking methodology integrating World Bank Digital Readiness Index data, RISE Research empirical metrics, and regional regulatory frameworks, the conditions for fintech ecosystem development in Kazakhstan, Uzbekistan, Kyrgyzstan, and Tajikistan are evaluated. Institutional barriers, Common Law advantages, SAFE/KISS contracting, SPC syndication, Astana Hub synergy, and AFSA FinTech Lab frameworks are analyzed. Recommendations include cross-border sandbox passporting, a regional Fund of Funds, and AIX secondary liquidity mechanisms.
Keywords: fintech ecosystem, venture infrastructure, AIFC, Central Asia, benchmarking, English common law, syndication, SPC, SAFE, cross-border regulation.